
Lainojen yhdistäminen
Lainojen yhdistäminen – yhdistä lainasi yhteen
Maksuton lainahakemus
Tunnettu ja turvallinen, kotimainen toimija
Suomenkielinen asiakaspalvelu
Lainasumma 500–70 000 € ja laina-aika 1–20 vuotta
Näin yhdistät lainasi – kolmessa vaiheessa

Täytä hakemus

Vertaile lainapäätöksiä

Allekirjoita ja maksa vanhat velat pois
Yhteistyössä näiden pankkien ja luotonmyöntäjien kanssa


Asiakkaat suosittelevat Axolainaa
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
2 päivää sitten
Johdonmukainen ja selkeä
Johdonmukainen selkeä
Lainojen yhdistäminen lyhyesti

Yksi kuukausierä
Useat erilliset lyhennykset korvautuvat yhdellä kuukausierällä ja yhdellä eräpäivällä.

Lainasumma 500–70 000 €
Laina-aika on 1–20 vuotta, eikä lainaan tarvita vakuutta eikä takaajaa.

Yksi hakemus
Välitämme hakemuksesi useille pankeille ja luotonmyöntäjille.

Maksuton ja sitoumukseton
Sinä päätät, hyväksytkö jonkin saamistasi tarjouksista. Palvelun käyttäminen ei velvoita sinua mihinkään.
Mitä lainojen yhdistäminen tarkoittaa?
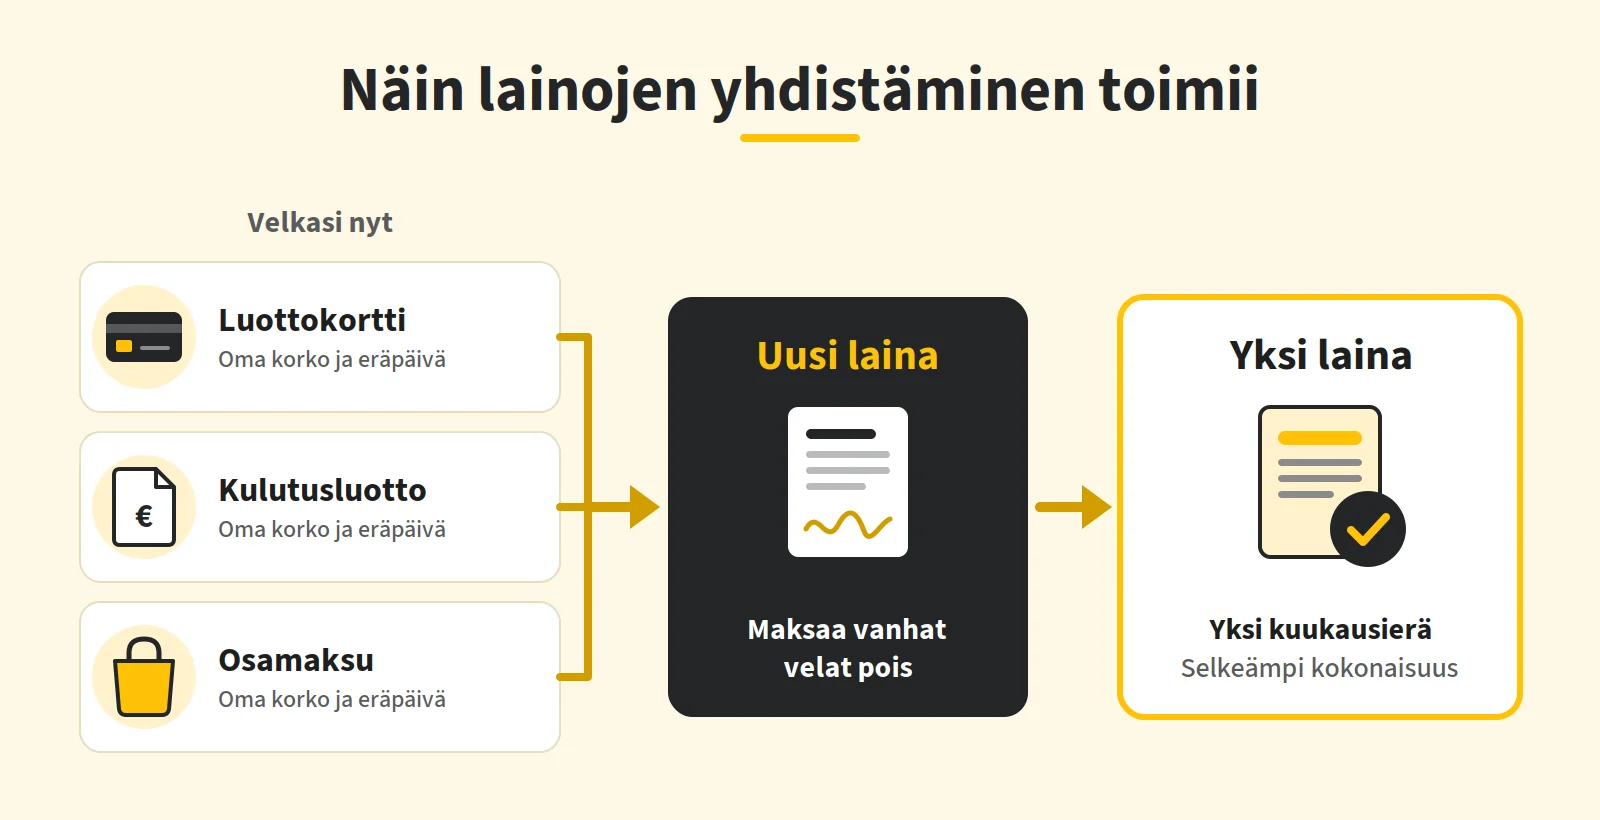
Lainan yhdistäminen tarkoittaa, että otat uuden lainan ja maksat sillä pois nykyiset velkasi, kuten kulutusluotot, luottokorttivelat ja osamaksut. Tilalle jää yksi laina, yksi korko ja yksi kuukausierä. Joissain tapauksissa myös luotonmyöntäjä voi maksaa olemassa olevat velat pois puolestasi.
Lainojen yhdistely ei poista velkaa, vaan muuttaa sen maksutapaa. Uutta lainaa kutsutaan nimellä yhdistelylaina tai järjestelylaina. Axolainan kautta haettava laina on vakuudeton, joten et tarvitse vakuuksia etkä takaajaa. Lainasumma on 500–70 000 € ja laina-aika 1–20 vuotta.
Useat lainat → yksi laina
Korvaat useat erilliset lyhennykset ja eräpäivät yhdellä selkeällä kuukausimaksulla.
Vakuudeton ratkaisu
Et tarvitse omaisuuttasi vakuudeksi – hakuprosessi on yksinkertainen.
Yksi hakemus useille pankeille
Lähetämme hakemuksesi kerralla kaikille yhteistyöpankeillemme – maksutta ja sitoumuksetta.
Mitä lainoja voi yhdistää?
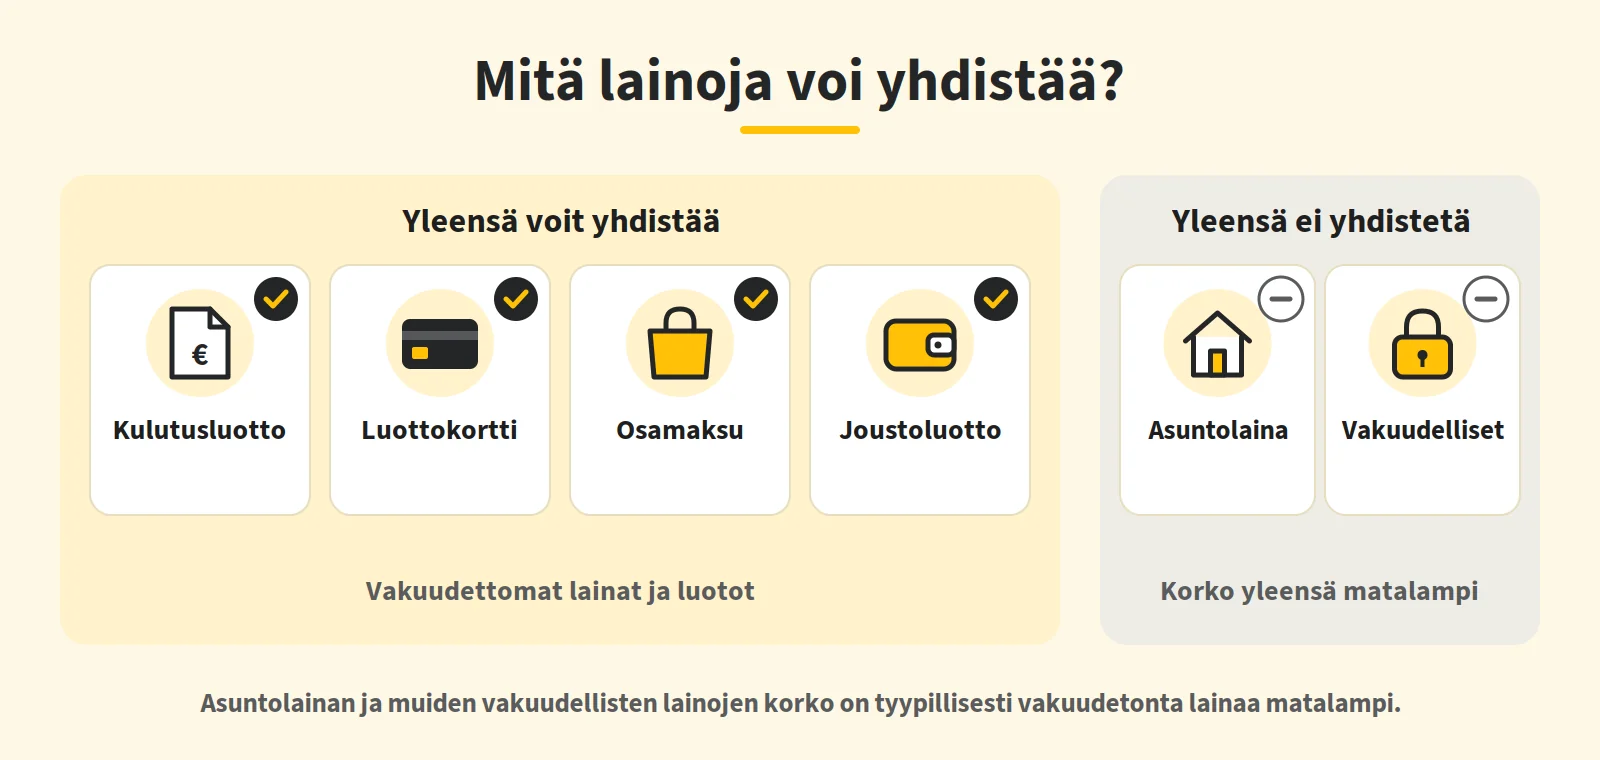
Kulutusluottojen ja muiden luottojen yhdistäminen koskee tavallisesti vakuudettomia kuluttajaluottoja. Niitä ovat esimerkiksi:
- kulutusluotot
- luottokorttivelat
- osamaksuvelat, joista kerrotaan tarkemmin sivulla osamaksujen yhdistäminen
- muut vakuudettomat luotot
Kerro hakemuksessa yhdistettävien velkojen yhteissumma. Saat summan, kun lasket yhteen jokaisen yhdistettävän lainan ja luottokortin jäljellä olevan velan. Asuntolaina ja valtiontakauksella myönnetty opintolaina jäävät yleensä yhdistämisen ulkopuolelle. Lainanantaja päättää itse, tekeekö se sinulle tarjouksen ja millä summalla ja ehdoilla. Vertaa saamasi tarjouksen lainasummaa velkojen yhteissummaan ennen kuin hyväksyt sen.
Mitä hyötyä lainojen yhdistämisestä on?
Selkein hyöty on, että maksettavana on yksi laina, yksi kuukausierä ja yksi eräpäivä. Kun useita luottoja yhdistetään, sinun ei tarvitse seurata monta erilaista korkoa ja maksupäivää. Voit myös verrata tarjousta nykyisiin lainoihisi samoilla mittareilla: korolla, kuluilla ja kuukausierällä.
Voit säästää, jos uuden lainan todellinen vuosikorko ja kokonaiskulut ovat pienemmät kuin nykyisten lainojesi. Säästö riippuu nykyisistä lainoistasi ja saamastasi tarjouksesta, joten se selviää vain vertailemalla.
Kilpailuttamalla voit selvittää, onko uusi laina nykyisiä lainojasi edullisempi. Jos saat useamman tarjouksen, voit verrata niitä sekä keskenään että nykyisiin lainoihisi ennen kuin päätät mitään.
Kannattaako lainojen yhdistäminen?
Yhdistäminen kannattaa, kun uuden lainan korot ja kulut yhteensä ovat pienemmät kuin nykyisten lainojesi kulut yhteensä. Perusteellisemmin asian käsittelee artikkeli kannattaako lainojen yhdistäminen. Näin vertailet:
- Listaa nykyiset lainasi, niiden korot, kuukausierät ja jäljellä oleva laina-aika.
- Laske niiden korot ja kulut yhteensä.
- Hae tarjouksia yhdellä hakemuksella tämän sivun alun lomakkeella.
- Vertaa tarjouksen todellista vuosikorkoa sekä korkoja ja kuluja yhteensä nykyisiin kuluihisi.
Kirjaa jokaisesta tarjouksesta samat tiedot kuin nykyisistä lainoistasi, eli todellinen vuosikorko, kuukausierä, laina-aika sekä korot ja kulut yhteensä. Kun luvut ovat rinnakkain, näet, onko jokin tarjous nykyisiä lainojasi edullisempi.
Pidempi laina-aika pienentää kuukausierää, mutta voi kasvattaa korkojen ja kulujen yhteismäärää. Pienempi kuukausierä ei yksin kerro, onko uusi laina edullisempi, sillä muut ehdot voivat tehdä siitä kalliimman. Älä siis vertaile pelkkää kuukausierää. Katso myös, paljonko laina-aikaa on jäljellä nykyisissä lainoissasi, jotta vertailu on oikeudenmukainen.
Miten yhdistät lainat Axolainan kautta?
Täytät yhden hakemuksen, ja Axolaina välittää sen useille pankeille ja luotonmyöntäjille. Jokainen niistä arvioi hakemuksen itse ja päättää, tekeekö se sinulle tarjouksen.
Jos saat tarjouksia, näet ne Omat sivut -palvelussa. Siellä voit vertailla tarjouksia rinnakkain. Tarjouksissa voi olla eri korko, laina-aika ja kuukausierä, koska jokainen lainanantaja tekee oman päätöksensä. Vertailussa kannattaa katsoa todellista vuosikorkoa. Se on lainan vuotuinen kustannus, johon on laskettu mukaan avaus- ja tilinhoitomaksut. Jos kahdessa tarjouksessa on sama lainasumma, laina-aika ja korko, suuremmat avaus- tai tilinhoitomaksut nostavat todellista vuosikorkoa. Katso lisäksi korot ja kulut yhteensä koko laina-ajalta.
Kun hyväksyt jonkin tarjouksen ja allekirjoitat sopimuksen, uudella lainalla maksetaan vanhat velat pois. Jos mikään tarjous ei sovi sinulle, voit jättää ne kaikki hyväksymättä. Hakemus ei sido sinua mihinkään.
Milloin lainojen yhdistäminen ei kannata?
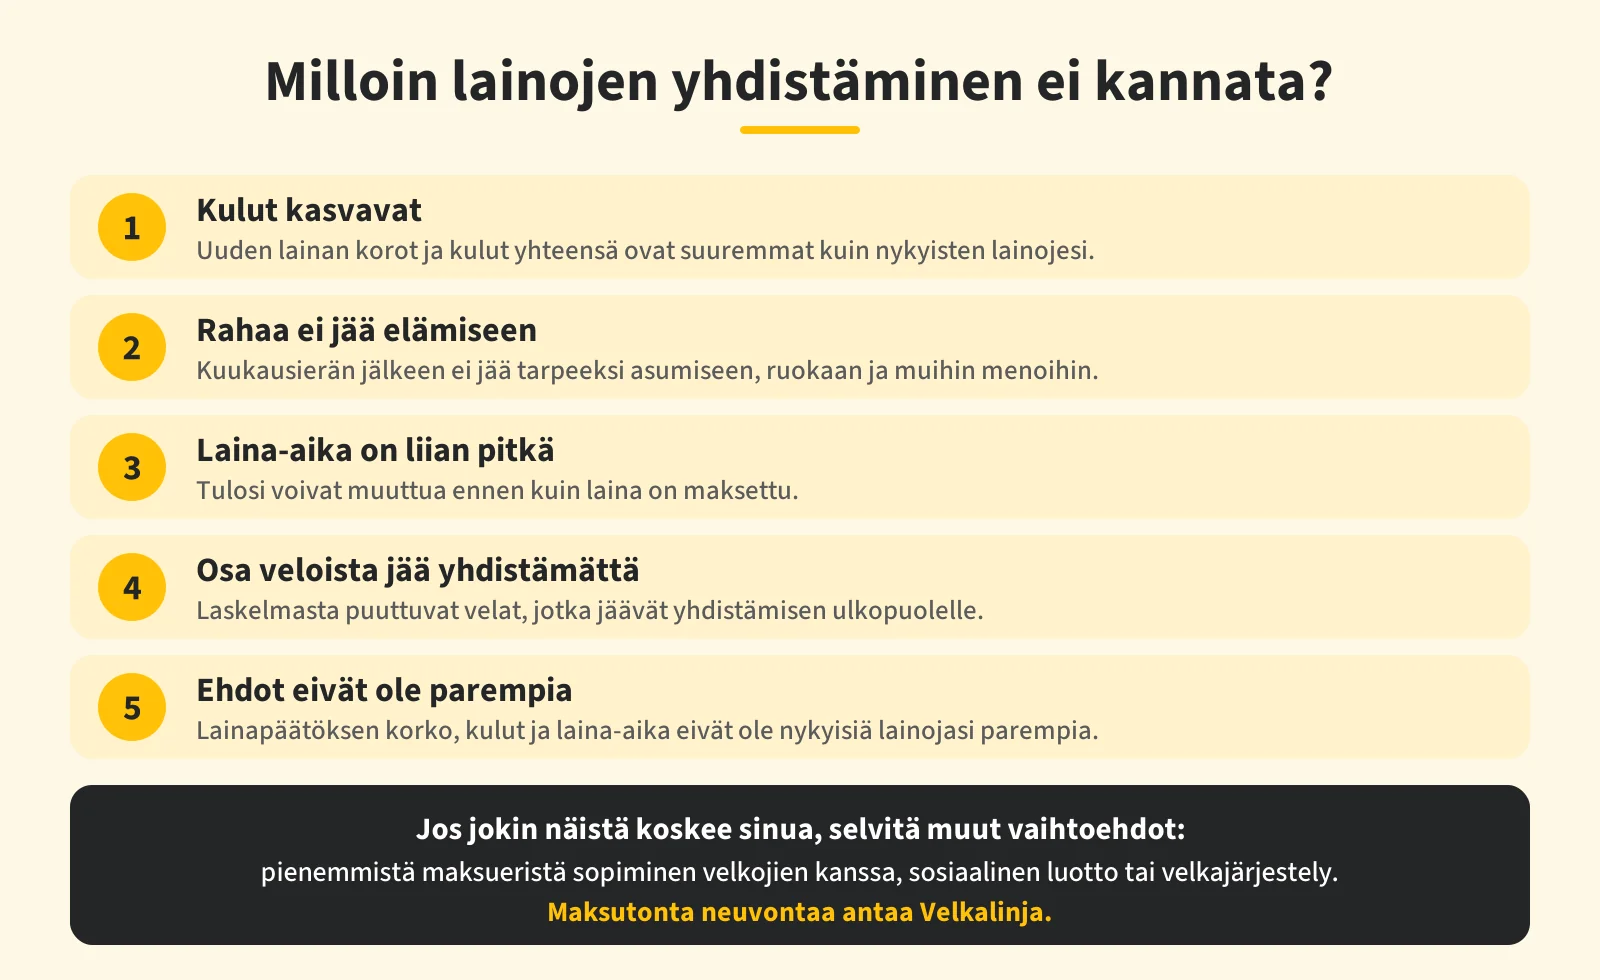
Yhdistäminen ei kannata, jos uusi laina ei paranna velkojesi hoitamista. Käy nämä tilanteet läpi ennen kuin hyväksyt tarjouksen:
- Uuden lainan korot ja kulut yhteensä ovat suuremmat kuin nykyisten lainojesi. Laske molemmat summat ennen kuin päätät.
- Uuden kuukausierän jälkeen ei jää tarpeeksi rahaa elämiseen. Laske, paljonko rahaa jää kuukaudessa asumiseen, ruokaan ja muihin menoihin.
- Laina-aika on niin pitkä, että tulosi voivat muuttua ennen kuin laina on maksettu. Mieti, pystytkö maksamaan saman kuukausierän, jos tulosi pienenevät.
- Voit yhdistää vain osan veloistasi. Ota laskelmaan mukaan myös velat, jotka jäävät yhdistämättä.
- Tarjousten ehdot eivät ole nykyisten lainojesi ehtoja parempia. Vertaa koron lisäksi kuluja ja laina-aikaa.
Jos jokin näistä koskee sinua, voit selvittää, onko velkojiesi kanssa mahdollista sopia pienemmistä maksueristä. Muita vaihtoehtoja ovat esimerkiksi sosiaalinen luotto ja velkajärjestely. Jos velat painavat jo nyt, maksutonta neuvontaa antaa Velkalinja. Sinä päätät, mikä vaihtoehto sopii tilanteeseesi.
Voiko lainat yhdistää vain osittain?
Voi. Voit yhdistää vain osan lainoistasi, ja loput jäävät entiselleen. Silloin korkoa ja kuluja kertyy edelleen niistä lainoista, joita et yhdistä, joten uusi laina ei välttämättä keventä tilannettasi. Jos esimerkiksi yhdistät kulutusluotot mutta luottokorttivelka jää, maksat jatkossa sekä uutta lainaa että luottokorttia, eli kaksi kuukausierää yhden sijaan.
Vertaa siksi koko tilannetta. Laske yhteen nykyisten lainojesi korot ja kulut. Vertaa summaa uuden lainan korkoihin ja kuluihin sekä niiden lainojen kuluihin, jotka jäävät jäljelle. Näin näet, onko yhdistäminen koko tilanteesi kannalta perusteltua.
Jos vertailu osoittaa, ettei uusi laina ole nykyisiä edullisempi, voit jättää tarjouksen hyväksymättä.
Mitä vanhoille lainoille tapahtuu?
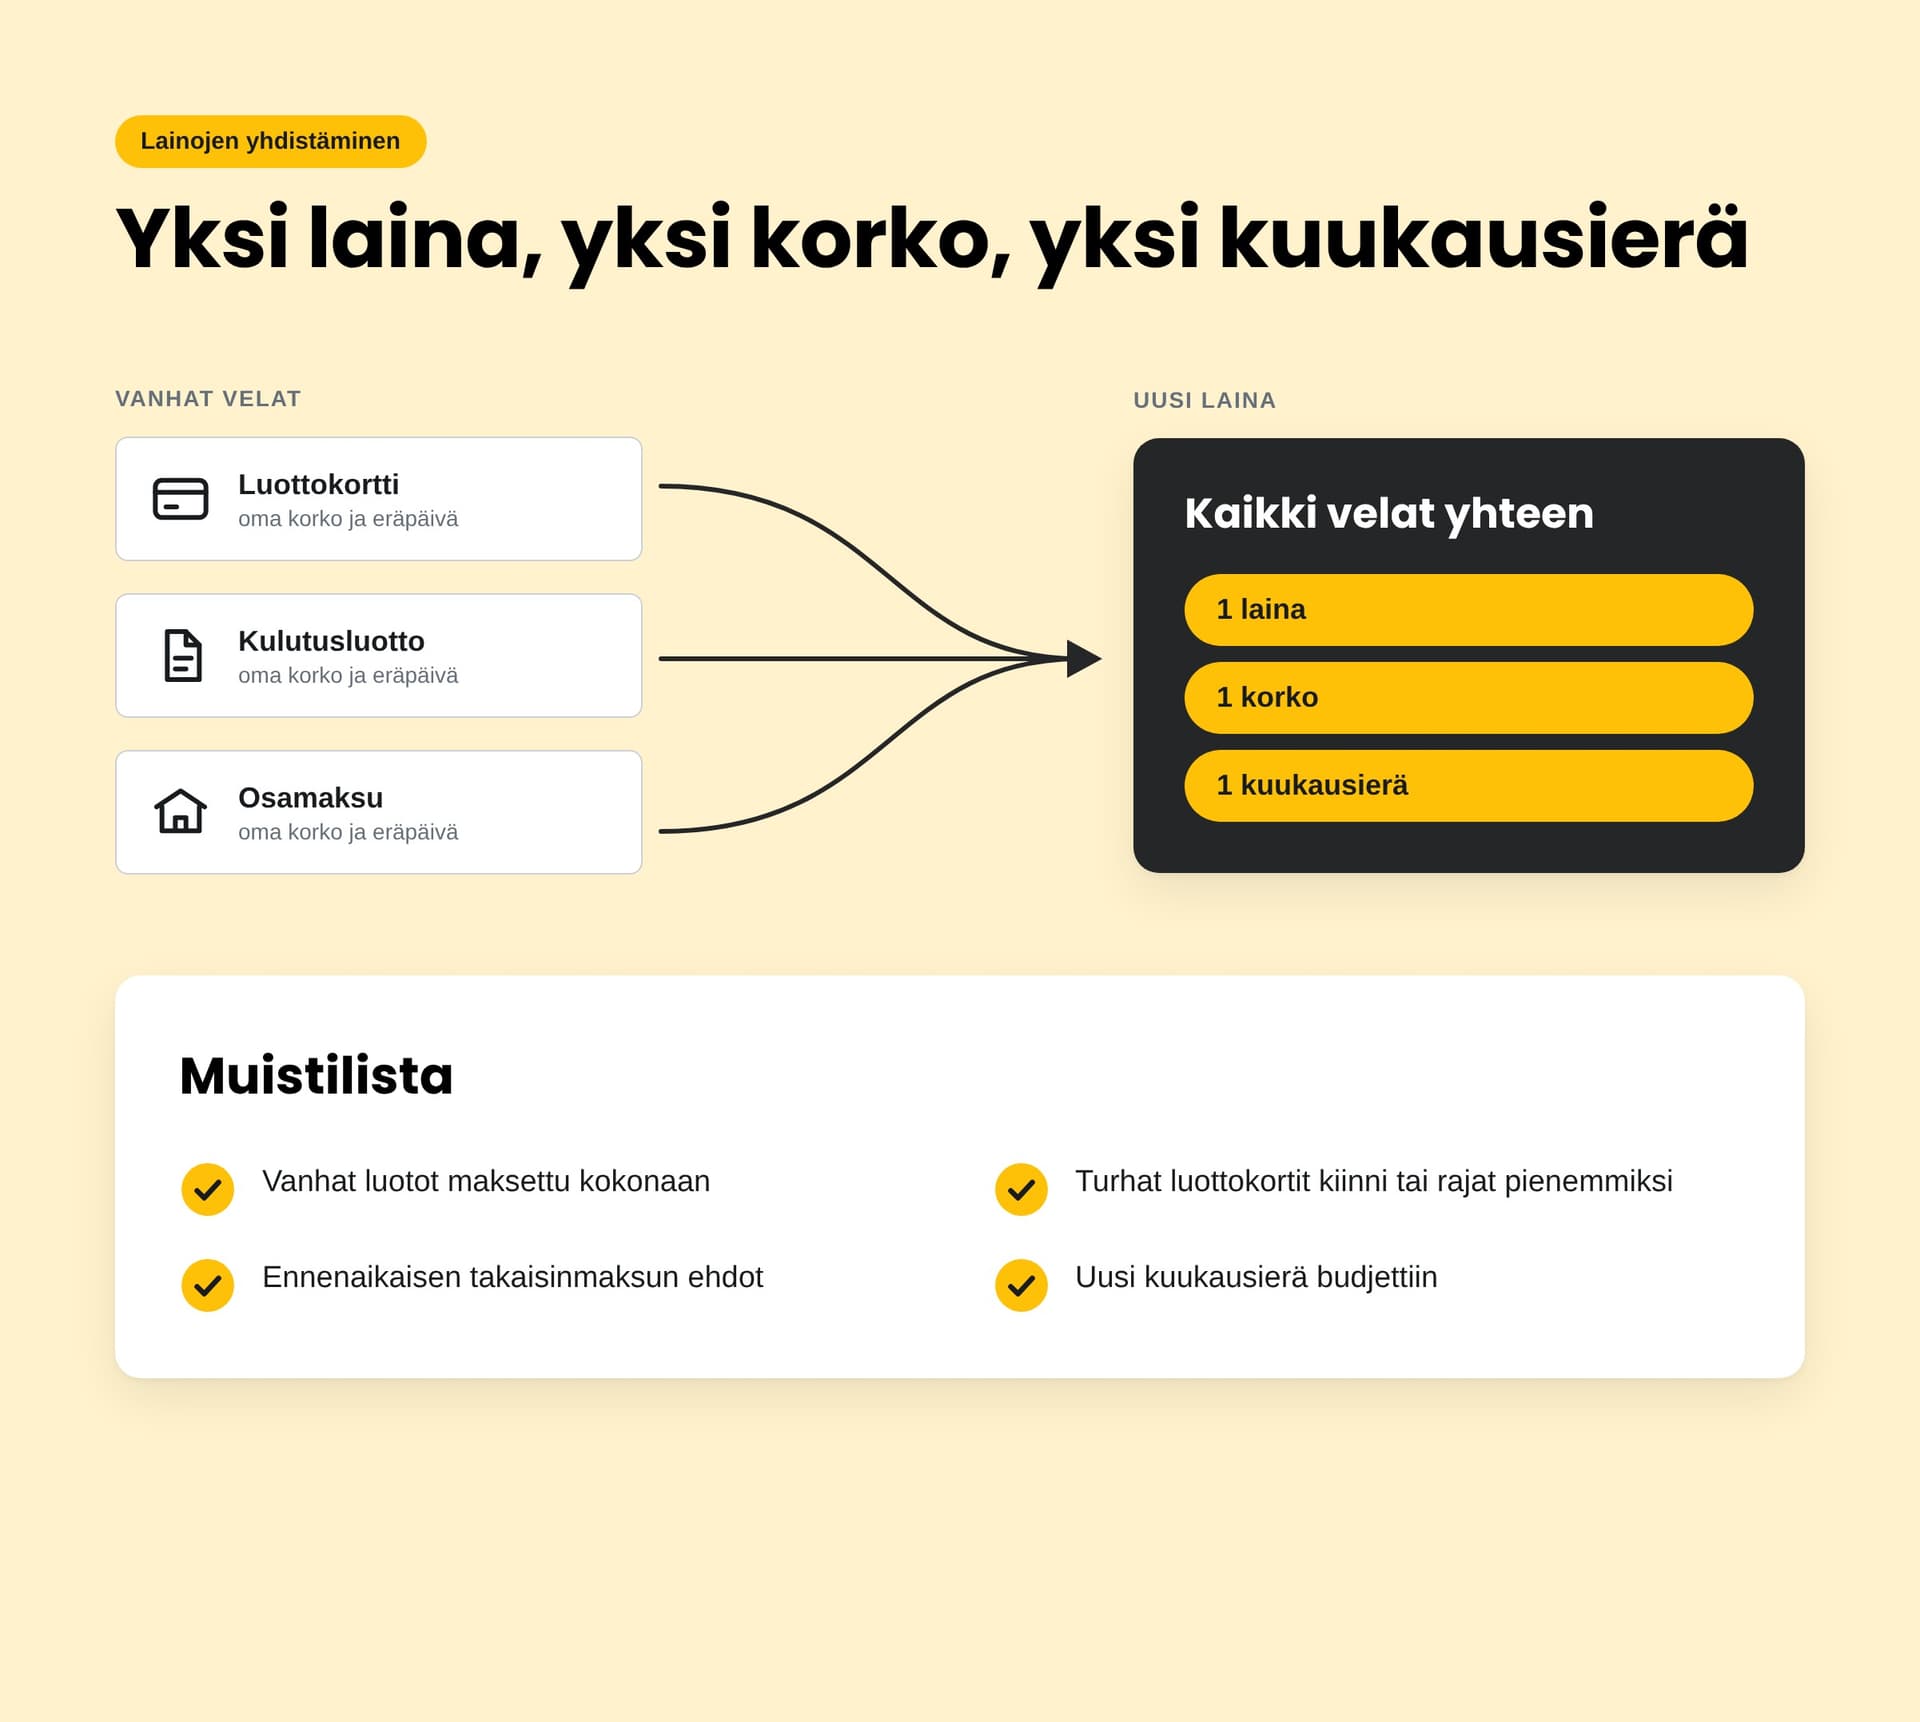
Kun hyväksyt tarjouksen ja allekirjoitat sopimuksen, uudella lainalla maksetaan vanhat velat pois. Sinulle jää yksi laina, yksi korko ja yksi kuukausierä. Kun vanhat velat on maksettu, maksat jatkossa vain uutta lainaa. Käy nämä kohdat läpi:
- Varmista, että jokainen vanha luotto on maksettu kokonaan pois.
- Sulje luottokortit, joita et enää tarvitse, tai pienennä niiden luottorajaa.
- Tarkista vanhojen lainojesi ehdoista, mitä ennenaikainen takaisinmaksu tarkoittaa.
- Varmista, että uusi kuukausierä mahtuu budjettiisi.
Mitä pankki katsoo hakemuksessa?
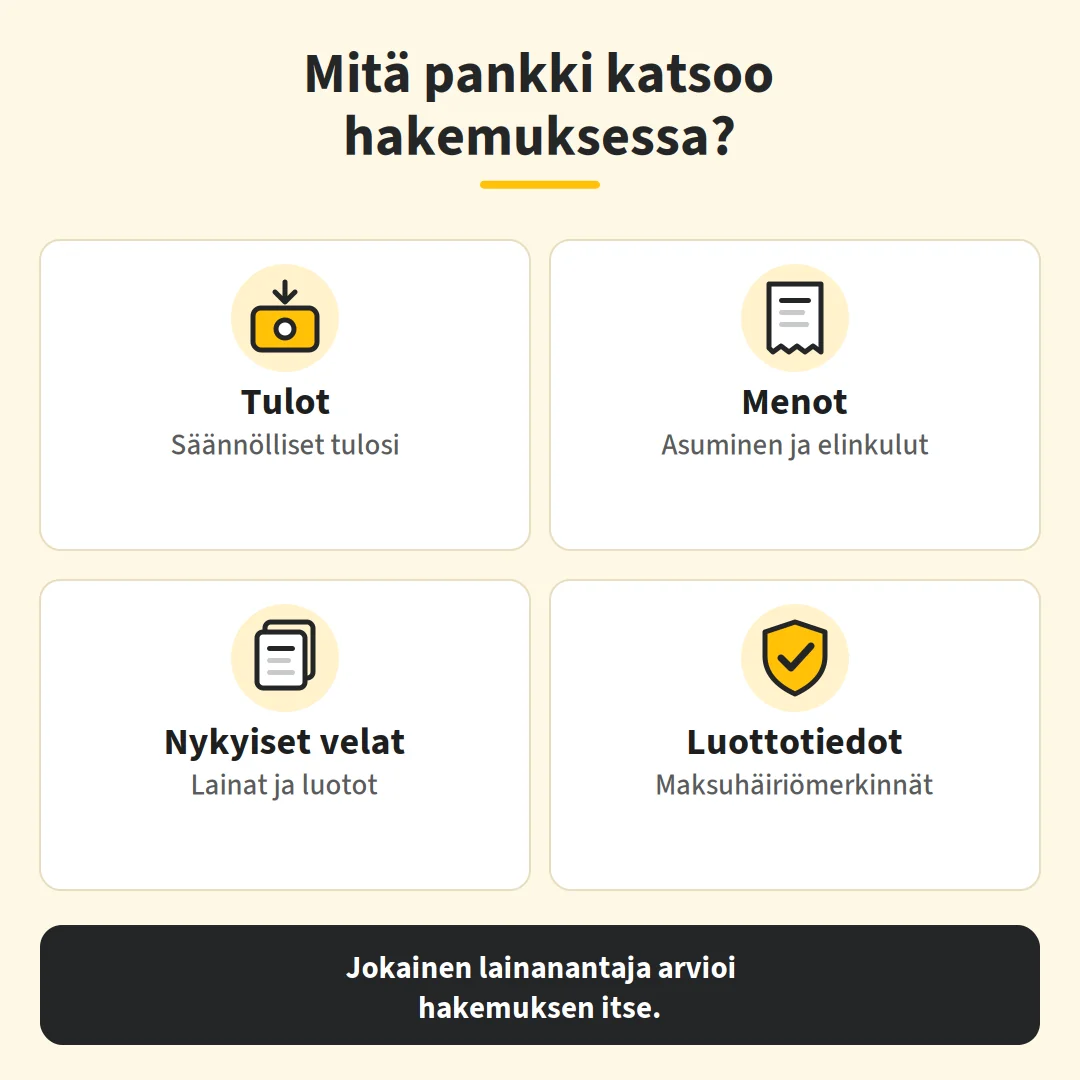
Jokainen lainanantaja arvioi hakemuksen itse ja katsoo talouttasi kokonaisuutena.
Siksi päätökset ja tarjoukset voivat erota toisistaan: yksi lainanantaja voi tehdä tarjouksen, toinen ei. Koron päättää lainanantaja, ei Axolaina, ja se on yksilöllinen. Hakemus voi siis johtaa yhteen tarjoukseen, useaan tai ei yhteenkään.
Axolaina välittää hakemuksen eteenpäin, mutta lainapäätöstä se ei tee. Päätöksen tekee aina se pankki tai luotonmyöntäjä, jolle hakemus on välitetty. Lue, miksi lainojen yhdistäminen ei onnistu.
Miten Axolaina toimii?
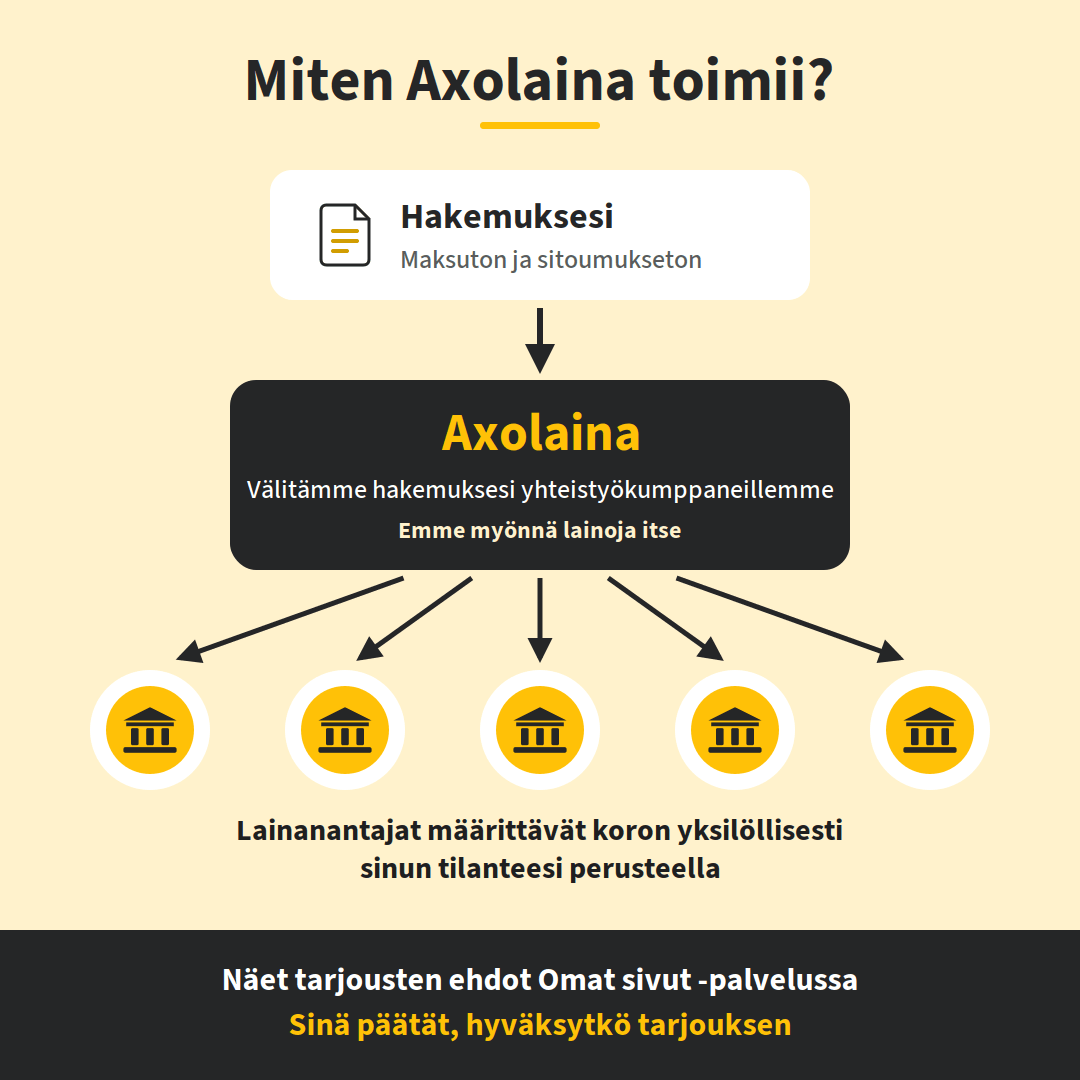
Axolaina on lainanvälityspalvelu. Emme myönnä lainoja itse, vaan välitämme hakemuksesi yhteistyökumppaneillemme. Jokainen lainanantaja määrittää koron yksilöllisesti sinun tilanteesi perusteella.
Hakemus on sinulle maksuton ja sitoumukseton, ja sinä päätät, hyväksytkö jonkin tarjouksista. Näet jokaisen tarjouksen ehdot Omat sivut -palvelussa ennen kuin teet päätöksen. Axolainaa pyörittää Axo Finance Oy, jonka Y-tunnus on 2984343-1. Yhtiö toimii Helsingissä ja kuuluu Axo Groupiin. Voit täyttää hakemuksen tämän sivun alussa olevalla lomakkeella tai sivun lopun painikkeesta.
